Actualizado
Revisado el 18 de septiembre de 2026. La convocatoria de la Línea 1 abrió el 4 de agosto y cambia por completo lo que podías hacer hasta julio: ahora la solicitud ya se presenta. Actualizamos esta guía cada vez que se mueve el estado de las convocatorias.
Lo esencial en 30 segundos
Plazo
Abierto desde el 4 de agosto de 2026 hasta el 31 de diciembre a las 14:00, o hasta agotar el crédito.
Cuantía
Hasta 4.500 € por turismo eléctrico, más 1.000 € de descuento en factura del punto de venta.
Presupuesto
350 millones para la Línea 1, dentro de los 400 millones del programa. Se concede por orden de presentación.
Retroactividad
Cubre las compras hechas desde el 1 de enero de 2026, aunque el coche ya esté matriculado.
El cargador
Queda fuera. La vía para el punto de recarga doméstico es la deducción del 15 % en el IRPF, hasta 600 €.
Autónomos y empresas
La Línea 2 está abierta desde el 1 de octubre, con 50 M€ y hasta 6.000 € por turismo. Cubre compras desde el 1 de enero de 2026.
Fuentes: Real Decreto 609/2026, de 22 de julio (BOE de 23/07/2026) y extracto de la orden de convocatoria de la Línea 1 (BOE de 04/08/2026), Ministerio de Industria y Turismo.
El Plan Auto+ 2026 ya se puede solicitar: el plazo para particulares abrió el 4 de agosto de 2026 a las 10:00 y se cierra el 31 de diciembre a las 14:00, con ayudas de hasta 4.500 euros por vehículo. Así lo fija el extracto de la orden de convocatoria publicado en el BOE del 4 de agosto de 2026, que reparte 350 millones de euros por orden de entrada de las solicitudes. Si compraste un coche eléctrico o un híbrido enchufable desde el 1 de enero de 2026, la ayuda te corresponde con efecto retroactivo, según el Real Decreto 609/2026, de 22 de julio (BOE del 23 de julio de 2026).
Hay dos matices que te van a ahorrar tiempo. El primero: el Auto+ paga el vehículo, no el punto de recarga. Esa línea desapareció al extinguirse el MOVES III y no tiene sustituto para garajes particulares. El segundo: si eres autónomo o tienes una empresa, tu convocatoria es la Línea 2 y todavía no ha abierto, aunque también cubrirá las compras hechas desde enero de 2026.
¿Cuándo se puede solicitar el Plan Auto+ y hasta cuándo?
La ventanilla del Plan Auto+ para particulares está abierta desde el 4 de agosto de 2026 a las 10:00 y admite solicitudes hasta el 31 de diciembre de 2026 a las 14:00, según el extracto de la orden de convocatoria publicado en el BOE del 4 de agosto de 2026. Esa fecha de cierre tiene truco: las ayudas se conceden por orden de presentación hasta agotar los 350 millones de euros asignados a la Línea 1, así que el plazo real termina el día que se acabe el dinero.
Conviene tener presente cómo llegamos hasta aquí, porque en internet siguen circulando artículos escritos cuando la ventanilla no existía. El programa nació con el Real Decreto-ley 7/2026, de 20 de marzo, que fijó los 400 millones de presupuesto. Las bases llegaron con el Real Decreto 609/2026, de 22 de julio, publicado en el BOE del 23 de julio. Y la orden de convocatoria, la que abre de verdad el plazo para pedir el dinero, se publicó el 4 de agosto. Tres hitos distintos que muchos medios mezclaron, y de ahí que durante meses se anunciara que las ayudas «ya estaban aprobadas» cuando todavía no se podía presentar nada.
Del anuncio a la ventanilla
Nace el programa
El Real Decreto-ley 7/2026 crea el Programa Auto+ y le asigna 400 millones de euros para 2026. Todavía no se puede solicitar nada.
Se publican las bases
El Real Decreto 609/2026, de 22 de julio (BOE de 23/07/2026) fija cuantías, requisitos y funcionamiento, con vigencia del programa hasta 2030.
Abre la Línea 1, la de particulares
El extracto de la orden de convocatoria (BOE de 04/08/2026) abre el plazo a las 10:00 con 350 millones de euros. Desde aquí ya se presentan solicitudes.
Cierre del plazo, a las 14:00
Salvo que el crédito se agote antes, que es el escenario más probable: el reparto va por orden de presentación.
Si compraste el coche entre enero y el 4 de agosto, no has perdido nada. La ayuda cubre las adquisiciones hechas desde el 1 de enero de 2026 y presentas la solicitud tú mismo con la documentación de la compra. Lo que sí te juegas es la posición en la cola.
Y si eres autónomo o representas a una empresa, la Línea 1 no es la tuya. Te corresponde la Línea 2, pendiente de convocatoria propia, porque el artículo 5.2 del Real Decreto 609/2026 obliga a que cada convocatoria incluya una sola línea. Presentar por la línea equivocada acaba en denegación.
¿Qué es el Plan Auto+ y en qué se diferencia del MOVES III?
El Plan Auto+ es el programa estatal de ayudas directas a la compra de vehículos eléctricos y electrificados que sustituye al MOVES III desde 2026, con 400 millones de euros y gestión centralizada en el Ministerio de Industria y Turismo. Su nombre oficial es Programa Auto+ y está regulado por el Real Decreto 609/2026, de 22 de julio, que mantiene el programa vigente hasta 2030 mediante convocatorias anuales.
La diferencia que más nota el bolsillo no está en la cuantía, sino en quién reparte. El MOVES III se gestionaba comunidad por comunidad, con presupuestos separados y calendarios distintos, y eso provocó que en 2025 Madrid agotara sus fondos en julio y Cataluña en septiembre mientras otras regiones todavía tenían dinero. El Auto+ tiene un solo presupuesto, un solo plazo y las mismas condiciones en toda España. Para quien pide desde Castilla-La Mancha eso significa competir con el resto del país, pero también cobrar sin depender de la tesorería autonómica.
La segunda diferencia es la que más cara sale si no la conoces: el Auto+ no financia el punto de recarga. El MOVES III tenía una línea específica para infraestructura doméstica, comunitaria y de empresa, y esa línea desapareció al extinguirse el programa. La recarga quedó segregada en el MOVES Corredores de Recarga, regulado por la Orden TED/1477/2025 y orientado a instalaciones de acceso público de alta potencia en corredores viarios, no a garajes particulares.
También cambia la forma de calcular. Donde el MOVES aplicaba cuantías fijas por categoría de vehículo, el Auto+ usa una fórmula de tres criterios que puntúa el tipo de propulsión, el precio y el origen europeo del coche y de su batería. Dos eléctricos del mismo precio pueden recibir ayudas distintas según dónde se fabricó la batería.
Y desaparece el achatarramiento. En el MOVES III entregar un vehículo viejo subía la ayuda hasta los 7.000 euros; en el Auto+ no suma nada, aunque retirar un coche de combustión sigue teniendo valor económico por otra vía, la de los certificados de ahorro energético, que funcionan igual que en la sustitución de una caldera por aerotermia.
Si tienes un expediente del MOVES III concedido, no lo pierdas de vista: el plazo de justificación sigue abierto hasta el 31 de diciembre de 2026, y lo repasamos con detalle en la guía del estado del MOVES III en Castilla-La Mancha.
→
Plan Auto+ · vigente
Punto de recarga
Antes: línea propia dentro del programa
Ahora: fuera del Auto+, solo deducción del IRPF
Quién reparte el dinero
Antes: cada comunidad autónoma, con su propio plazo
Ahora: Ministerio de Industria y Turismo, con el IDAE
Presupuesto
Antes: repartido por territorios y agotado a distinto ritmo
Ahora: 400 millones únicos para toda España
Cómo se calcula la ayuda
Antes: importe fijo según la categoría del vehículo
Ahora: propulsión, precio y origen europeo del coche y la batería
Máximo para un particular
Antes: hasta 7.000 € entregando un coche viejo
Ahora: 4.500 € del Estado más 1.000 € en factura
Achatarrar el coche antiguo
Antes: subía la cuantía de la ayuda
Ahora: no influye, aunque los CAEs sí pagan por retirarlo
Compras hechas antes de abrir el plazo
Antes: no se admitían
Ahora: retroactivo al 1 de enero de 2026
Situación en octubre de 2026
MOVES III: cerrado desde el 31 de diciembre de 2025
Auto+: Línea 1 y Línea 2 abiertas
Fuentes: Real Decreto 609/2026, de 22 de julio (BOE de 23/07/2026), extracto de la orden de convocatoria de la Línea 1 (BOE de 04/08/2026) y Orden TED/1477/2025 para el MOVES Corredores de Recarga.
¿Cuánto dinero dan y de qué depende la cuantía?
Un particular que compre un turismo eléctrico puede recibir hasta 4.500 euros del Plan Auto+, más un descuento de al menos 1.000 euros que aplica el punto de venta en la propia factura, según el Real Decreto 609/2026, de 22 de julio. La cifra final no es la misma para todos los coches: depende de tres criterios que se suman y que pueden dejar la ayuda en 1.125 euros o llevarla al máximo.
Los tres criterios son la propulsión, el precio y el origen europeo. Funcionan de forma independiente, así que cada uno aporta su parte sin condicionar a los demás.
El criterio de propulsión reparte la mitad de la ayuda máxima. Los eléctricos puros de batería y los de pila de combustible se llevan 2.250 euros. Los híbridos enchufables y los de autonomía extendida, la mitad de eso, 1.125 euros.
El criterio de precio aporta hasta 1.125 euros. Los vehículos que cuestan menos de 35.000 euros sin impuestos y antes de descuentos reciben la cuantía completa. Entre 35.000 y 45.000 euros se quedan en 675 euros. Por encima de 45.000 el coche ya no es elegible para nada.
El criterio europeo se divide en dos tramos que se acumulan: 675 euros si el montaje final del vehículo se hace en la Unión Europea y 450 euros más si la batería también se ensambla en suelo europeo.
Los tres criterios que suman la ayuda
Propulsión
2.250 €
eléctrico puro o hidrógeno
Si es híbrido enchufable o de autonomía extendida, la mitad: 1.125 €
Precio
1.125 €
por debajo de 35.000 € sin impuestos
Entre 35.000 y 45.000 €, 675 €. Por encima, el coche queda fuera del programa
Origen europeo
1.125 €
coche y batería montados en la UE
Solo el coche en la UE, 675 €. La batería aporta los 450 € restantes
Cómo queda en los casos más frecuentes
Eléctrico puro de menos de 35.000 €, montado en la UE y con batería europea
4.500 €
Eléctrico puro de menos de 35.000 €, montado en la UE y con batería asiática
4.050 €
Eléctrico puro entre 35.000 y 45.000 €, coche y batería de la UE
4.050 €
Híbrido enchufable de menos de 35.000 €, fabricado fuera de la UE
2.250 €
A cualquiera de estas cifras se suma el descuento de al menos 1.000 € que el punto de venta aplica en la factura de turismos y furgonetas.
Cuantías de la Línea 1 para turismos comprados por particulares. Fuente: Real Decreto 609/2026, de 22 de julio (BOE de 23/07/2026).
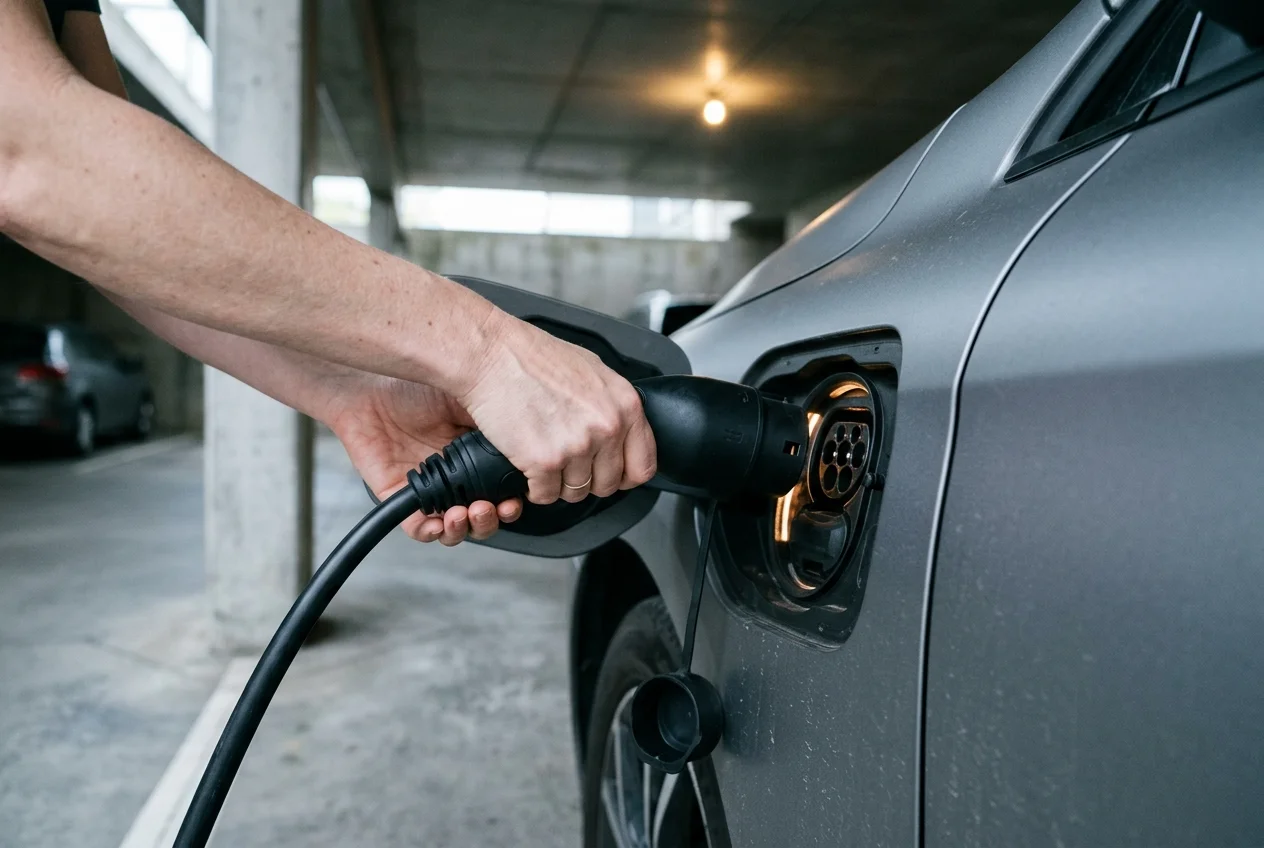
Ese último tramo es donde más gente se lleva una sorpresa en el concesionario. El país de fabricación del coche y el de la batería no tienen por qué coincidir, y un modelo montado en Alemania con celdas asiáticas pierde 450 euros. Pregúntalo de forma explícita antes de firmar el contrato y pide que quede reflejado por escrito, porque es un dato que el comercial no suele sacar por iniciativa propia.
Fuera de los turismos las cuantías de la Línea 1 son otras: 5.000 euros para furgonetas de categoría N1, que además no tienen límite de precio, 1.100 euros para motocicletas eléctricas y 1.500 para cuadriciclos. Las cifras de autónomos y empresas serán más altas, pero se fijarán en la convocatoria de la Línea 2, que todavía no se ha publicado.
Si estás valorando un eléctrico y ya tienes o piensas tener placas, merece la pena hacer el cálculo completo: cargar con excedente solar cambia bastante la cuenta del coste por kilómetro, y lo desarrollamos en la guía para instalar un cargador de coche eléctrico en casa.
¿Quién puede pedirlo: soy particular o me toca la línea de autónomos?
Si compras el coche a título personal y no lo vinculas a ninguna actividad económica, te corresponde la Línea 1, que es la única abierta desde el 4 de agosto de 2026. Si eres autónomo, pyme o gran empresa, la tuya es la Línea 2, todavía sin convocatoria publicada. El Real Decreto 609/2026 obliga en su artículo 5.2 a que cada convocatoria incluya una sola línea, y de ahí que las dos vayan por separado.
Esta distinción no es un tecnicismo administrativo. Presentar por la línea equivocada termina en denegación, y como el crédito se reparte por orden de llegada, rehacer la solicitud significa perder el puesto en la cola.
La Línea 1 es para personas físicas mayores de edad con residencia fiscal en España que no ejercen actividad económica. Un vehículo por solicitante, sin excepciones. Tiene asignados 350 millones de euros de los 400 del programa, y solo admite compra directa o leasing: el renting queda fuera para particulares.
La Línea 2 cubre a quienes desarrollan una actividad económica, sean autónomos, microempresas, pymes o grandes empresas. Los autónomos pueden pedir ayuda para hasta tres vehículos y las empresas para hasta diez. Admite compra en propiedad, leasing financiero y renting con una duración mínima de tres años, y manejará cuantías superiores a las de particulares. Según el Real Decreto, parte de esa línea puede cofinanciarse con el Fondo Social para el Clima, en cuyo caso el dinero se reserva a autónomos y microempresas de determinadas actividades.
Línea 1
Abierta
Particulares sin actividad económica
Quién: personas físicas mayores de edad con residencia fiscal en España
Cuántos vehículos: uno por solicitante
Cómo comprar: compra directa o leasing. El renting no entra
Presupuesto: 350 millones de euros
Plazo abierto hasta el 31 de diciembre de 2026 a las 14:00, o hasta agotar el crédito
Línea 2
Abierta
Autónomos, pymes y grandes empresas
Quién: quienes desarrollan una actividad económica
Cuántos vehículos: hasta 3 autónomos y hasta 10 empresas
Cómo comprar: compra, leasing financiero y renting de tres años mínimo
Presupuesto: 50 millones, 42 para empresas y 8 para autónomos
Abierta desde el 1 de octubre de 2026 y retroactiva a las compras desde el 1 de enero. Hasta 6.000 € por turismo para autónomos y micropymes
Requisitos comunes a las dos líneas
Etiqueta CERO de la DGT, compra en concesionario o punto de venta autorizado en España y primera matriculación posterior al 1 de enero de 2025. Los km 0 y los vehículos de demostración entran si no superan los doce meses desde su matriculación. Las compraventas entre particulares quedan fuera.
Fuente: Real Decreto 609/2026, de 22 de julio (BOE de 23/07/2026) y extracto de la orden de convocatoria de la Línea 1 (BOE de 04/08/2026).
Hay un detalle sobre el descuento que conviene tener claro antes de discutir con el concesionario. En las compras posteriores a la apertura del plazo, la factura debe reflejar esos 1.000 euros con un concepto que los relacione con el programa. En las anteriores al 4 de agosto existe una disposición transitoria que exime de ese requisito, precisamente porque nadie podía saber cómo iba a redactarse la orden. Si compraste en febrero y tu factura no menciona nada, no tienes un problema.
Si la documentación llega incompleta, el órgano instructor te da diez días para subsanar. Pasado ese plazo sin respuesta, la solicitud se tiene por desistida y pierdes la posición en la cola, que con un reparto por orden de llegada es lo que de verdad cuesta dinero.
El cobro llega por transferencia. La resolución tiene un plazo máximo de seis meses, aunque las primeras solicitudes se están resolviendo antes, y esa agilidad es la diferencia más visible respecto al MOVES III, que dejó unos 300 millones pendientes de pago al cierre.
Si prefieres no pelearte con el certificado digital y los formularios, nosotros preparamos y presentamos el expediente completo con seguimiento hasta la resolución, igual que hacemos con las subvenciones de fotovoltaica y aerotermia.
¿El Plan Auto+ paga el cargador del coche?
No. El Plan Auto+ financia exclusivamente la compra del vehículo y no cubre la instalación del punto de recarga, a diferencia del MOVES III, que sí tenía una línea específica para infraestructura doméstica, comunitaria y de empresa. Esa línea desapareció al extinguirse el programa el 31 de diciembre de 2025 y no ha sido sustituida por ninguna equivalente para garajes particulares.
La recarga quedó segregada en un programa distinto, el MOVES Corredores de Recarga, regulado por la Orden TED/1477/2025. Está orientado a infraestructura de acceso público de alta potencia en corredores viarios y aparcamientos abiertos, así que le sirve a un operador de electrolineras, no a quien quiere un wallbox en su plaza.
Para una instalación doméstica en 2026 la vía es fiscal: la deducción del 15 % en el IRPF, sobre una base máxima de 4.000 euros, con un ahorro máximo de 600 euros. Está prorrogada hasta el 31 de diciembre de 2026 y funciona sin ventanilla, sin resolución y sin competir por un presupuesto. Instalas, guardas la factura y el justificante bancario, y lo aplicas en la declaración de la renta. El requisito que no admite excepción es el pago con rastro bancario: en efectivo no hay deducción.
Conviene calibrar la cifra. Una instalación doméstica de wallbox de 7,4 kW en Castilla-La Mancha cuesta entre 1.200 y 2.000 euros según la distancia al cuadro y las protecciones que haya que añadir, así que la deducción real se queda entre 180 y 300 euros. No es el 600 del titular, porque para llegar ahí la instalación tendría que costar 4.000.
Qué queda para el punto de recarga en 2026
Cerrado
MOVES III, línea de recarga
Cubría instalaciones domésticas, comunitarias y de empresa. La convocatoria terminó el 31 de diciembre de 2025 y no tiene relevo.
No es para ti
MOVES Corredores de Recarga
Orden TED/1477/2025. Financia recarga de acceso público y alta potencia en corredores viarios, no garajes particulares.
Vía abierta
Deducción del 15 % en el IRPF
Base máxima de 4.000 € y tope de 600 €. Sin ventanilla ni presupuesto que se agote. Vigente hasta el 31 de diciembre de 2026.
Cuánto te deduces de verdad
El titular de los 600 € solo se alcanza con una instalación de 4.000 €. Estas son las cifras reales de un wallbox doméstico en Castilla-La Mancha.
Instalación de 1.200 €
180 €
de deducción en la renta
Instalación de 2.000 €
300 €
de deducción en la renta
Instalación de 4.000 €
600 €
el tope de la deducción
Un wallbox monofásico de 7,4 kW en vivienda unifamiliar cuesta entre 1.200 y 2.000 € según la distancia al cuadro eléctrico y las protecciones que haya que añadir. El pago debe hacerse con rastro bancario: en efectivo no hay deducción.
Fuentes: Real Decreto-ley 7/2026, de 20 de marzo, para la prórroga de la deducción; Orden TED/1477/2025 para el MOVES Corredores de Recarga; Agencia Tributaria.
Si eres empresa o autónomo, la inversión en infraestructura de recarga vinculada a la actividad se amortiza como activo fijo en el Impuesto de Sociedades o en el IRPF según el régimen, que en la práctica suele ser mejor trato fiscal que la deducción del particular.
Los números del cargador se sostienen igualmente sin subvención. Cargar en casa en horas valle cuesta entre 1,2 y 1,8 euros cada 100 kilómetros frente a los 8 o 10 euros de un diésel equivalente, según los precios de la tarifa regulada en 2026. Con 15.000 kilómetros al año el ahorro pasa de los 1.000 euros, así que la instalación se paga en menos de dos años.
Y si tienes placas o estás pensando en ponerlas, la cuenta cambia otra vez. Un gestor de carga inteligente prioriza el excedente solar para el coche, y con las 5,6 a 5,8 horas de sol pico diarias que registra PVGIS en Castilla-La Mancha una instalación de 5 a 6 kWp cubre entre 8.000 y 12.000 kilómetros al año a coste marginal casi nulo. El caso que más repetimos aquí es vivienda unifamiliar con 6 kWp, aerotermia y cargador de 7,4 kW, con factura eléctrica residual de 20 a 40 euros al mes incluso en invierno.
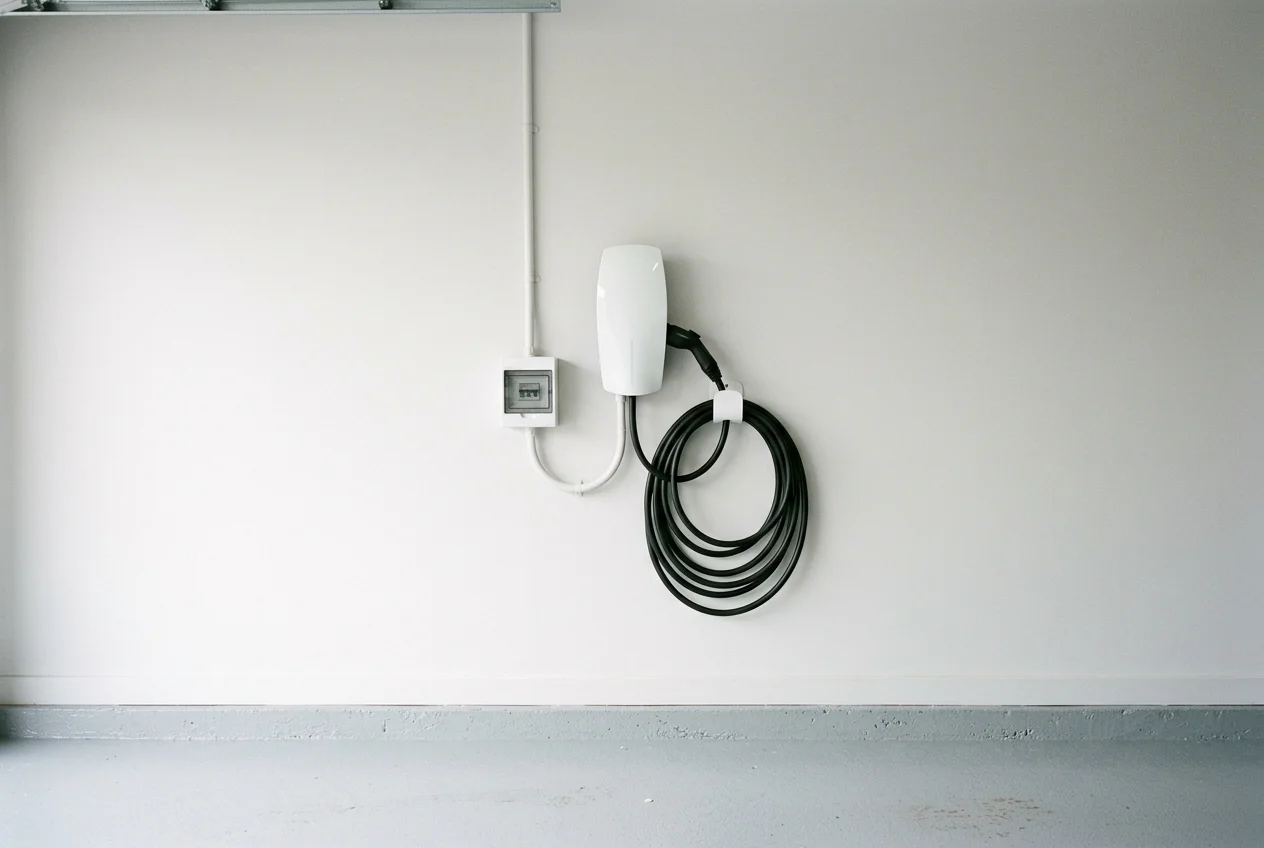
Si quieres ver cómo queda ese conjunto en tu vivienda, la instalación de placas solares para viviendas parte de 5 kWp y se dimensiona sobre tu consumo real.
¿Qué otras ayudas puedo sumar: IRPF, CAEs y descuento del concesionario?
Al Plan Auto+ puedes sumarle tres cosas más: el descuento mínimo de 1.000 euros que aplica el punto de venta en factura, la deducción del 15 % en el IRPF sobre el precio que pagas, con un tope de 3.000 euros, y los certificados de ahorro energético, que aportan entre 800 y 1.200 euros si retiras un vehículo de combustión. Las tres son compatibles con la ayuda estatal y entre sí.
El descuento del concesionario forma parte del diseño del programa, no es una promoción comercial. En turismos y furgonetas el punto de venta debe aplicar al menos 1.000 euros sobre el precio sin impuestos y dejarlo identificado en la factura con un concepto que lo vincule al programa. Si el comercial te lo presenta como una rebaja suya por la compra, no está siendo del todo honesto.
La deducción del IRPF funciona sobre lo que realmente pagas, ya descontadas la ayuda estatal y esa rebaja en factura. Deduces el 15 % con una base máxima de 20.000 euros, así que el ahorro fiscal llega hasta 3.000. Aplica a eléctricos puros, híbridos enchufables de más de 40 kilómetros, EREV e hidrógeno, y exige que el vehículo sea nuevo y de uso particular: si lo afectas a una actividad profesional, esta deducción se cae. Está prorrogada hasta el 31 de diciembre de 2026 por el Real Decreto-ley 7/2026.
Los CAEs son la parte que casi nadie tramita. Cuando sustituyes un coche de combustión por uno eléctrico se genera un ahorro energético certificable, y las comercializadoras, obligadas por ley a acreditar cuotas de eficiencia, compran esos certificados. El ingreso orientativo está entre 800 y 1.200 euros según el consumo del vehículo que retiras, y se cobra en un pago único. Es el mecanismo que en la práctica compensa la desaparición del bonus por achatarramiento del MOVES III.
Con otras subvenciones también puede haber compatibilidad, siempre que no procedan de instrumentos de la Unión Europea y que el conjunto de ayudas no supere el 80 % del coste del vehículo. Ese límite rara vez se roza en una compra particular, pero conviene tenerlo presente si concurren ayudas autonómicas.
Y si eres autónomo, tienes dos ventajas adicionales que no dependen del Auto+: la deducción del 50 % del IVA de la compra de forma automática, o del 100 % si el vehículo está totalmente afecto a la actividad, y la amortización acelerada del vehículo eléctrico vinculado al negocio.
Todo sumado, en un caso concreto
Eléctrico puro montado en la Unión Europea con batería europea, 24.000 € sin impuestos, comprado por un particular que retira un diésel antiguo.
Precio de partida
24.000 €
Ayuda del Plan Auto+
Dinero que cobras por transferencia
− 4.500 €
Descuento del punto de venta
Rebaja aplicada en la propia factura
− 1.000 €
Certificados de ahorro energético
Pago único por retirar el vehículo de combustión
− 1.000 €
Coste real antes de impuestos
Sobre esta cifra se calcula la deducción
17.500 €
Deducción del 15 % en el IRPF
No es dinero que entra, es menos impuesto en la renta siguiente
− 2.625 €
Ahorro total acumulado
9.125 €
El coche te sale efectivamente por 14.875 € sin impuestos. De esa cantidad, 6.500 € los notas en el momento de la compra y 2.625 € llegan más tarde, al presentar la declaración.
Cálculo propio de Ecogal Energía sobre las cuantías del Real Decreto 609/2026, de 22 de julio, y la deducción del 15 % prorrogada por el Real Decreto-ley 7/2026. El importe de los certificados de ahorro energético es orientativo y depende del consumo del vehículo retirado.
¿Qué me comprometo a cumplir después de cobrar la ayuda?
Cobrar el Plan Auto+ te obliga a mantener la titularidad del vehículo y su matriculación en España durante al menos dos años desde la concesión de la ayuda, según el artículo 10.1.d del Real Decreto 609/2026. Si vendes el coche antes de ese plazo o lo matriculas fuera, procede el reintegro del importe recibido.
Ese compromiso conviene tenerlo en cuenta antes de firmar, no después. Si compras pensando en cambiar de coche en año y medio, o si tu intención es sacarlo del país, la ayuda deja de ser gratis.
Hay un segundo punto que genera dudas: el Auto+ y el MOVES III no son acumulables sobre el mismo vehículo. Si tienes una ayuda del MOVES concedida para ese coche, no puedes pedir además la del Auto+. Sí puedes tener un expediente del MOVES por el punto de recarga y otro del Auto+ por el vehículo, porque son actuaciones distintas.
Con otras subvenciones la compatibilidad depende de dos condiciones: que no procedan de instrumentos de la Unión Europea y que la suma de todas las ayudas no supere el 80 % del coste del vehículo. En una compra particular ese techo es difícil de alcanzar, pero si concurre alguna ayuda autonómica conviene hacer el cálculo antes de solicitar las dos.
Y queda la parte fiscal, que a mucha gente se le pasa. La subvención tributa en el IRPF como ganancia patrimonial en el ejercicio en que se cobra. No anula el beneficio, ni de lejos, pero sí significa que los 4.500 euros no son íntegramente netos y que tendrás que declararlos en la renta del año siguiente. Si además aplicas la deducción del 15 %, la base sobre la que la calculas ya viene minorada por la ayuda recibida, así que las dos cosas se cruzan y merece la pena revisarlo con quien te lleve la declaración.
Antes de firmar, ten esto en cuenta
Tres condiciones que siguen vigentes después de cobrar y que no aparecen en los folletos comerciales.
Dos años sin vender el coche
Tienes que mantener la titularidad y la matriculación en España durante dos años desde la concesión. Si lo vendes antes o lo matriculas fuera, devuelves la ayuda. Está en el artículo 10.1.d del Real Decreto 609/2026.
No se acumula con el MOVES III en el mismo vehículo
Si ya tienes una ayuda del MOVES concedida para ese coche, el Auto+ no aplica. Sí son compatibles un expediente del MOVES por el punto de recarga y otro del Auto+ por el vehículo, porque son actuaciones distintas.
La subvención tributa en la renta
El importe cobrado se declara como ganancia patrimonial en el IRPF del ejercicio en que lo recibes. No anula el beneficio, pero los 4.500 € no son íntegramente netos y conviene contar con ello en la declaración del año siguiente.
Fuentes: Real Decreto 609/2026, de 22 de julio (BOE de 23/07/2026) y Agencia Tributaria. El límite de acumulación con otras subvenciones se sitúa en el 80 % del coste del vehículo, siempre que no procedan de instrumentos de la Unión Europea.
Preguntas frecuentes sobre el Plan Auto+ 2026
¿Me merece la pena pedir el Plan Auto+ si compré el coche en marzo?
Sí. La ayuda cubre las compras hechas desde el 1 de enero de 2026 y ya puedes presentar la solicitud. Además, tu factura no necesita incluir el descuento de los 1.000 euros, porque una disposición transitoria exime de ese requisito a los vehículos comprados antes del 4 de agosto. Reúne factura, ficha técnica y permiso de circulación y preséntala cuanto antes.
¿Cuánto tarda en pagarse la ayuda del Plan Auto+?
La resolución tiene un plazo máximo de seis meses desde la solicitud, y el cobro llega por transferencia bancaria. Las primeras solicitudes se están resolviendo antes de ese tope. Es la diferencia más visible con el MOVES III, que al cerrar dejó unos 300 millones de euros pendientes de pago y más de 40.000 solicitantes esperando.
¿Qué pasa si se acaba el dinero antes de diciembre?
El plazo se cierra ese mismo día. Los 350 millones de la Línea 1 se conceden por orden de presentación, así que la fecha del 31 de diciembre de 2026 es un tope legal, no una garantía. Cuanto antes presentes, mejor posición ocupas en la cola.
¿Puedo pedir la ayuda si soy autónomo y uso el coche para trabajar?
Sí, pero por la Línea 2, abierta desde el 1 de octubre de 2026 con 50 millones de euros. Admite renting y leasing de al menos tres años, da hasta 6.000 euros por turismo a autónomos y micropymes, y cubre compras desde el 1 de enero. Presentar por la Línea 1 siendo autónomo termina en denegación.
¿El Plan Auto+ me paga el cargador de casa?
No. Financia solo la compra del vehículo. Para el punto de recarga doméstico la vía en 2026 es la deducción del 15 % en el IRPF, con base máxima de 4.000 euros y un tope de 600. Como un wallbox de 7,4 kW cuesta entre 1.200 y 2.000 euros, la deducción real se mueve entre 180 y 300 euros.
¿Y si el coche es de importación o lo compro a un particular?
No entra. La compra tiene que hacerse en un concesionario o punto de venta autorizado en España, y la primera matriculación ha de ser posterior al 1 de enero de 2025. Un km 0 sí vale si no supera los doce meses desde esa matriculación y se adquiere a través de concesionario.
Fuentes: Real Decreto 609/2026, de 22 de julio (BOE de 23/07/2026), extracto de la orden de convocatoria de la Línea 1 (BOE de 04/08/2026), Ministerio de Industria y Turismo y Agencia Tributaria.
Fuentes y fecha de revisión
Contenido verificado con Real Decreto-ley 7/2026, de 20 de marzo; Real Decreto 609/2026, de 22 de julio (BOE de 23/07/2026); extracto de la orden de convocatoria de la Línea 1 (BOE de 04/08/2026); Orden TED/1477/2025 del MOVES Corredores de Recarga; Ministerio de Industria y Turismo; IDAE; Agencia Tributaria y Dirección General de Tráfico.
Los datos de producción solar proceden de PVGIS (Comisión Europea) para Castilla-La Mancha. Los precios de instalación de wallbox y las cifras de consumo corresponden a proyectos ejecutados por Ecogal Energía en la región.
Última revisión: 18 de septiembre de 2026. Actualizamos este artículo cada vez que cambia el estado de las convocatorias, y el próximo cambio previsto es la apertura de la Línea 2 para autónomos y empresas.
Antonio Galiano forma parte del equipo técnico y gerencia de Ecogal Energía. Con más de 20 años de experiencia en energías renovables, ayuda a clientes a aprovechar al máximo la instalación de placas solares y soluciones eficientes. Apasionado de la sostenibilidad y del asesoramiento claro y sencillo.